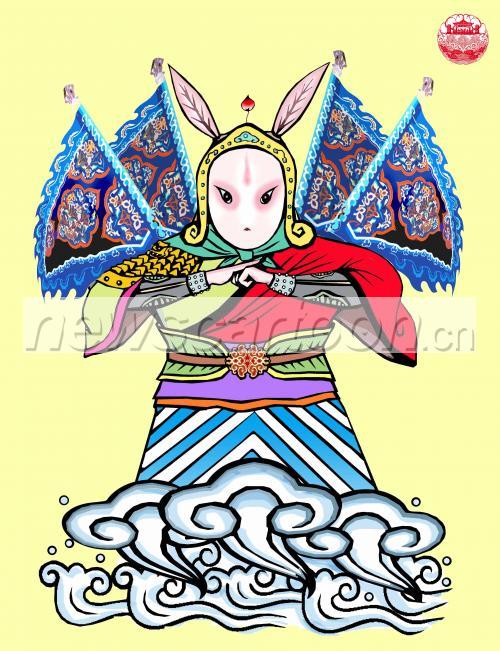
标题:开闸
作者:蓑衣客 创作时间:2007年€�月
尺寸:2008 x 1271 发布时间:2007-08-28
类别: 点击:15865
说明:
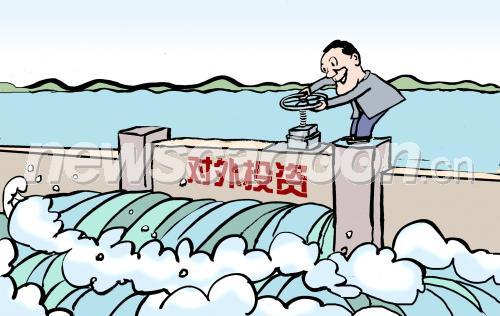
过去的一周,两项重大金融货币政策都指向一个目标:给市场上流动的热钱找个出路,遏制经济增长由偏快转向过热。为达到这样的目的,对内,央行宣布上调存贷款基准利率,以进一步调控货币信贷投放力度;对外,允许个人投资海外资本市场,让流入中国的外汇直接以投资的方式流出去,试点从天津滨海新区启动。 伴随上半年宏观经济一路走高,央行货币政策几乎一边倒地倾向收紧银根。屡次提高准备金率、发行央票回收流动性、年内四次加息等等,彰显央行希望通过控制货币总量给可能过热的经济降温的决心。 上周的第四次加息在各方预料之中。此前,国家统计局发布7月份CPI和宏观经济数据显示,当月CPI同比上涨5.6%,而投资增幅、信贷增长等反映经济热度的指标依旧在高位运行。据此,市场认为央行将很快出台包括加息在内的各项措施,以应对过热的增长。 但是,人们注意到,尽管央行今年以来频频出手抽紧银根,但流动性却依然异常充沛,而由于资金血脉畅旺,投资增幅和资产价格持续飙升。难道央行强烈的指向抽紧银根、收缩流动性的货币政策已经失效?充沛的流动性哪儿来的?充沛的流动性意味着货币发行量巨大。在中国,只有央行才有发行货币的权利,央行为什么一边频频出手收紧银根、消化流动性泛滥;另一边又大量投放货币,制造流动性呢?只有了解这个问题的答案,才能理解我们为什么要启动个人直接对外投资。 今天,央行的货币政策在某种程度上已经被出口导向型经济增长模式“绑架”。多年来,中国经济持续以接近或超过10%的速度增长,其中,出口的贡献越来越大。出口“赚来”的海量外汇需要兑换成人民币,由此导致央行不得不大量发行人民币以满足结汇需求,充沛流动性的“根”在增长结构上,而央行事实上被超高速增长的出口“倒逼”着在制造新的流动性。 怎么化解超量外汇的压力?对此,国家外管局想了很多办法,数次上调机构和个人外汇留存比例,即所谓“藏汇于民”。但是,在人民币升值预期下,持有外汇的风险比结汇换成人民币的风险更大,尽管鼓励民间持有外汇,但基于利害评估,民间并无大量持有外汇的冲动和需求。 在这种情况下,要让民间愿意持有外汇,就必须给老百姓一个渠道,一个能让外汇升值的渠道,这样才能抵消老百姓对外汇贬值的恐惧。而允许个人投资海外资本市场就是这样的一个好渠道。随着这两年A股的大涨,香港等市场股票显得非常便宜,特别是一些A+H股已经出现了落差巨大的同股不同价,这让大家看到了一个可观的套利空间。这样,就能产生外汇需求,减轻央行的结汇压力,进而起到控制人民币发行量的目的。 从媒体报道看,这个被形容为“个人投资自由行”的政策宣布后,境内个人预约开户投资港股热情高涨,而本周滨海新区即可办理相关业务。预计,港币需求量将迅速攀升,由于香港实行与美元挂钩的联系汇率制度,也将导致美元等外汇需求量增加。对外投资“开闸泄洪”可谓一石数鸟,既支持了滨海新区和香港、扩大了个人财富增值渠道,更重要的是,可缓解境内流动性泛滥的压力,给持续高温的经济“降火”。短期看,投资对外开放只是一个“权宜之计”。长远看,开启个人对外投资这个“闸门”意义非凡。因为这是从经常项目向资本项目开放的起点,虽然目前还只是有管制的开放,但随着监管经验的积累、对风险的认识更加充足,资本项下的对外开放步伐可能加快,对中国经济、对机构和个人资产配置的影响难以估量。 中国经济会记住8月中旬的这一周。从这个节点出发,中国经济对外开放已经走上一个新的平台。